Domain bassbox24.de kaufen?
Wir ziehen mit dem Projekt
bassbox24.de um.
Sind Sie am Kauf der Domain
bassbox24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bassbox24.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Paminis Klang-GeschichtenPaminis Klang-Geschichten , 20 Kurzgeschichten zum Erzählen und Vertonen für die Klasse 1 - 4 , Zündungssätze > Elektrik & Zündungen , Erscheinungsjahr: 202004, Produktform: Geheftet, Titel der Reihe: PaMina##, Autoren: Heiß, Christine, Redaktion: Spielmann, Markus, Seitenzahl/Blattzahl: 56, Keyword: Musikpädagogik; Unterrichtsimpulse; Musikunterricht in der Grundschule; Umgang mit Musik fördern; Klanggeschichten, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge~Musikerziehung~Musikunterricht, Bildungsmedien Fächer: Musik, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterricht und Didaktik: Musik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Helbling Verlag GmbH, Verlag: Helbling Verlag GmbH, Verlag: Helbling Verlagsgesellschaft m.b.H., Länge: 297, Breite: 212, Höhe: 10, Gewicht: 267, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Caliber BC109US Subwoofer 500 Watt RMS 100 Watt Car Hifi Bass Woofer Bassbox ...Caliber BC109US Subwoofer Hauptmerkmale max. Ausgangsleistung @ 14.4 V: 500 W 4Ohm RMS Ausgangsleistung @ 14.4 V: 100 W 4 Ohm Cinch Eingang 130mV – 2V einstellbare Eingangsempfindlichkeit Kurzschlussschutzschaltung Überhitzungsschutzschaltung Vollbereich / Tiefpass 50Hz – 160Hz Phasenschalter 0° / 180° Fernbedienung (Kabel 4m) Abmessungen: 350 x 235 x 70mm Im Lieferumfang enthalten 1 x Subwoofer129,99 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
Caliber BC108US Subwoofer 500 Watt RMS 100 Watt Car Hifi Bass Woofer Bassbox ...Caliber BC108US Subwoofer Hauptmerkmale max. Ausgangsleistung @ 14.4 V: 500 W 4Ohm RMS Ausgangsleistung @ 14.4 V: 100 W 4 Ohm Cinch Eingang 130mV – 2V einstellbare Eingangsempfindlichkeit Kurzschlussschutzschaltung Überhitzungsschutzschaltung Vollbereich / Tiefpass 50Hz – 160Hz Phasenschalter 0° / 180° Fernbedienung (Kabel 4m) Abmessungen: 350 x 235 x 70mm129,99 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff EStG:
-
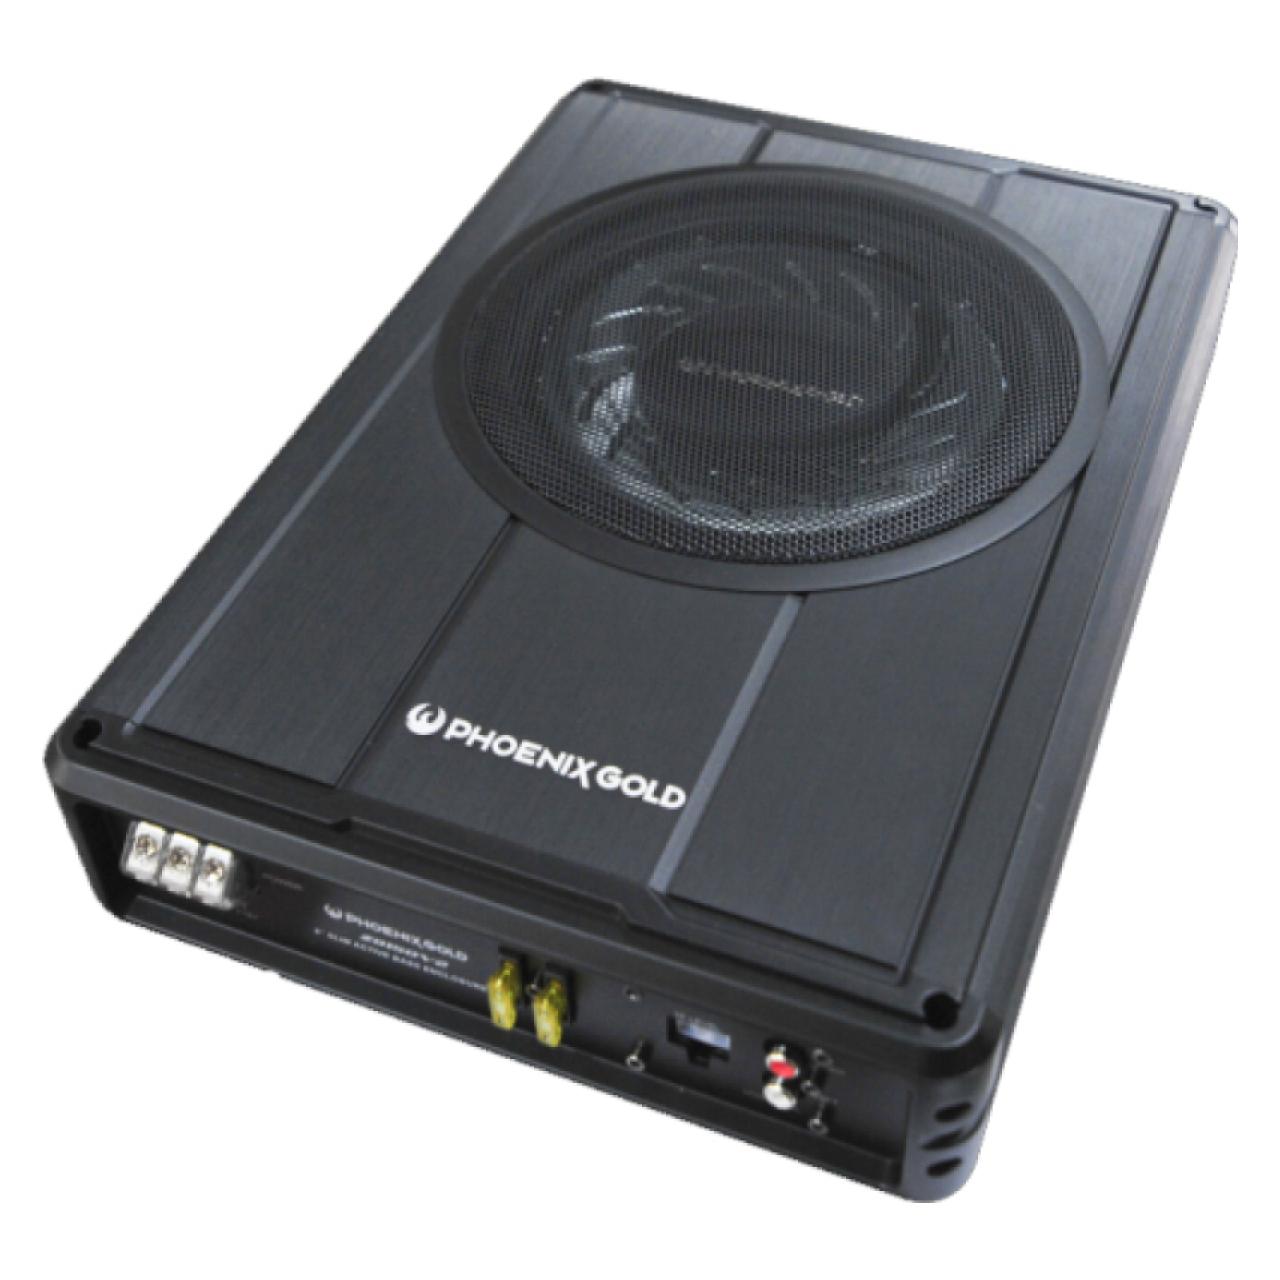
Rodin, Car HiFi Subwoofer, Phoenix Gold Z8150V2 Untersitz Activ 8' Subwoofer Bassbox mit Verstärker (300 W)Phoenix Gold Z8150-V2 8'/20cm Aktiv-Subwoofer 150W RMS, flaches Design zur Montage unter dem Sitz. Die Produkte von Phoenix Gold werden in Amerika entwickelt und produziert und gelten als sehr robust und zuverlässig. Wir liefern Ihnen die Original Phoenix Gold Produkte direkt aus Florida, Amerika. Mehrere verschiedene Serien sind erhältlich und sowohl für Anfänger als auch für Fortgeschrittene geeignet. Äusserst zuverlässig und zu einem wettbewerbsfähigen Kaufpreis erhältlich. Die Phoenix Gold Z-Subwooferlösungen sind auf maximalen Ertrag auf kleinstem Raum zu einem wettbewerbsfähigen Preis ausgelegt. Es gibt einige Subwoofer-Boxen, die für jeden Einsatzzweck geeignet sind, als gute Zusatzschicht zu einer schweren Dual-Subwoofer-Box. Der Z8150-V2 besticht durch seinen beeindruckenden Bassdruck, der für seine Grösse bemerkenswert ist und auch bei hohen Lautstärken stets satt und verzerrungsfrei zu spüren ist. Der Subwoofer überzeugte im Test sowohl in der Tiefe als auch in den schnellen Bassfolgen. Sein grosser Bruder bietet mit seiner grösseren Membranfläche einen noch fetteren Sound und ist noch klarer im Klang. Produktmerkmale: - Variable Low- und Subsonic-Filter - Variabler Bass-Boost (0 - 18dB) - Variable Phase (0 bis 180 Grad) - Auto Power On / Off - Inklusive Fernbedienung für die Subwoofer-Lautstärke - Hoch- oder Niedrigpegel-Eingänge - Flacher Subwoofer und Gehäuse optimal aufeinander abgestimmt - Vollaluminium-Gehäuse - Leistungsausgabe: 150W x 1 bei 2 Ohm, 300W Peak - 8” Woofer, 2 Ohm - Frequenzgang: 20-150Hz - Gesamtabmessungen: 354mm x 250mm x 68mm.269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paminis Klang-GeschichtenPaminis Klang-Geschichten , 20 Kurzgeschichten zum Erzählen und Vertonen für die Klasse 1 - 4 , Zündungssätze > Elektrik & Zündungen , Erscheinungsjahr: 202004, Produktform: Geheftet, Titel der Reihe: PaMina##, Autoren: Heiß, Christine, Redaktion: Spielmann, Markus, Seitenzahl/Blattzahl: 56, Keyword: Musikpädagogik; Unterrichtsimpulse; Musikunterricht in der Grundschule; Umgang mit Musik fördern; Klanggeschichten, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge~Musikerziehung~Musikunterricht, Bildungsmedien Fächer: Musik, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterricht und Didaktik: Musik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Helbling Verlag GmbH, Verlag: Helbling Verlag GmbH, Verlag: Helbling Verlagsgesellschaft m.b.H., Länge: 297, Breite: 212, Höhe: 10, Gewicht: 267, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG
-
Caliber BC109US Subwoofer 500 Watt RMS 100 Watt Car Hifi Bass Woofer Bassbox ...Caliber BC109US Subwoofer Hauptmerkmale max. Ausgangsleistung @ 14.4 V: 500 W 4Ohm RMS Ausgangsleistung @ 14.4 V: 100 W 4 Ohm Cinch Eingang 130mV – 2V einstellbare Eingangsempfindlichkeit Kurzschlussschutzschaltung Überhitzungsschutzschaltung Vollbereich / Tiefpass 50Hz – 160Hz Phasenschalter 0° / 180° Fernbedienung (Kabel 4m) Abmessungen: 350 x 235 x 70mm Im Lieferumfang enthalten 1 x Subwoofer129,99 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
Caliber BC108US Subwoofer 500 Watt RMS 100 Watt Car Hifi Bass Woofer Bassbox ...Caliber BC108US Subwoofer Hauptmerkmale max. Ausgangsleistung @ 14.4 V: 500 W 4Ohm RMS Ausgangsleistung @ 14.4 V: 100 W 4 Ohm Cinch Eingang 130mV – 2V einstellbare Eingangsempfindlichkeit Kurzschlussschutzschaltung Überhitzungsschutzschaltung Vollbereich / Tiefpass 50Hz – 160Hz Phasenschalter 0° / 180° Fernbedienung (Kabel 4m) Abmessungen: 350 x 235 x 70mm129,99 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
Fiat Barchetta Sound Upgrade Lautsprecher Subwoofer 500 WattFiat Barchetta Sound Upgrade Lautsprecher Subwoofer 500 Watt Audison APK 165P + Caliber Subwoofer für Fiat Barchetta, 2-Wege-System (345 W) + Subwoofer (500 W) – klarer Sound, satter Bass, ideal für Fußraum, Tür & Untersitz.389,00 €*Versand: 13,90 €Sichere Weiterleitung zum Anbieter
-
KICKER Marine Audio 800 W Subwoofer-VerstärkerKICKER Marine Audio 800 W Monoblock Class D Subwoofer-Verstärker Großer Klang trifft auf großen Wert. Verwenden Sie diesen flexiblen Vierkanal-Marineverstärker der KM-Serie, um Ihr System so zu betreiben, wie es nur KICKER kann! Dieser Verstärker verfügt über einen variablen Bass-Boost mit KickEQ™, der Ihnen bis zu 6 dB zusätzlichen Schub verleiht. Dieser Verstärker kann bis zu Zwölf Lautsprecher versorgen und lässt Ihr ganzes Boot wie ein schwimmendes Konzert klingen! Eine leistungsstarke 12-dB-Frequenzweiche ist ebenfalls enthalten, mit der Sie Ihr System schnell perfekt abstimmen können. - Ultra-effizientes Klasse-D-Design - 750 Watt dynamische Leistung - Three Zones - Sechs-Kanal-Verstärker mit Überbrückungs-Fähigkeit - beschichtete Leiterplatte - Variable 12dB-Frequenzweiche - KickEQ™ Variable 6dB Bassanhebung - Real Marine™ ABYC/NMMA-konforme Stromanschlüsse - Inklusive Hardware...219,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.